Domain flachmaterial.de kaufen?
Wir ziehen mit dem Projekt
flachmaterial.de um.
Sind Sie am Kauf der Domain
flachmaterial.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flachmaterial.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
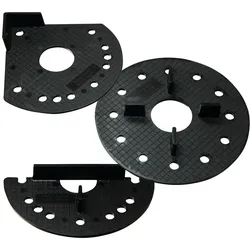
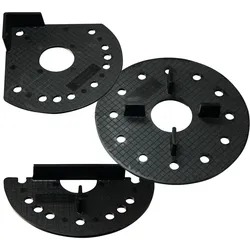
Kieslager für Steinplatten, Betonplatten / Terrassenplatten - EckeKieslager für Terrassenplatten – Verlegung auf Kies, Sand und Splitt Kieslager für die direkte Verlegung von Platten auf wasserdurchlässigen Untergründen – Kies, Sand und Splitt. Die große Auflagefläche verhindert, dass die Platten einsinken oder kippeln, die Abstandsstege geben ein gleichmäßiges Fugenbild vor, und über die offenen Fugen entwässert die Terrasse nach unten. Verfügbar in drei Ausführungen: Kreis für die Fläche, Halbkreis für den Rand und Ecke für die Außenecken. 3 Ausführungen Ø 146 mm Durchmesser 3,5 mm Auflagenhöhe Die Ausführung wählen Sie im Artikel Über die Artikelauswahl bestellen Sie Kreis, Halbkreis oder Ecke. In der Fläche treffen vier Platten aufeinander – dort sitzt der Kreis. Am geraden Rand genügt der Halbkreis, an den vier Außenecken der Terrasse die Ecke. Rechnen Sie alle drei Mengen getrennt aus. Die drei Ausführungen im Vergleich Kreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für die Fläche Halbkreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für gerade Ränder Ecke Fugenbreite 4,0 mm, Fugensteghöhe 18,0 mm – für Außenecken Die Ecke hat eine andere Fugenbreite Kreis und Halbkreis arbeiten mit 3,0 mm Fuge, die Ecke mit 4,0 mm und einem höheren Fugensteg. Das ist kein Fehler, sondern der Geometrie geschuldet – planen Sie die Fuge im Randbereich entsprechend ein. Wofür Kieslager gedacht sind Terrassen, Balkone, Gärten und Veranden auf Splitt-, Kies- oder Schotterbett Beton-Gehwegplatten, Terrassenplatten, Pflastersteine und Keramikplatten überall dort, wo der Untergrund wasserdurchlässig bleiben soll Die Merkmale im Einzelnen Große Auflagefläche Mit 146 mm Durchmesser verteilt das Lager die Last so weit, dass die Platte im losen Bett nicht einsinkt. Abstandhalter gegen Kippeln Die Stege halten die Platten auf Abstand und in einer Ebene – das Kippeln, das lose verlegte Platten sonst zeigen, entfällt. Gleichmäßiges Fugenbild Die Fugenbreite gibt das Lager vor, nicht das Augenmaß. Entwässerung über die Fugen Das Wasser läuft durch die Fugen in den Untergrund ab – deshalb muss dieser wasserdurchlässig bleiben. Ohne Werkzeug Für die Verlegung sind keine zusätzlichen Werkzeuge oder Arbeitsmittel nötig. Nur 3,5 mm Auflagenhöhe Das Lager trägt kaum auf – sinnvoll, wenn die Aufbauhöhe knapp ist. Technische Daten Produktart Kieslager / Plattenlager für lose Untergründe Ausführungen Kreis / Halbkreis / Ecke Fugenbreite 3,0 mm (Kreis, Halbkreis) / 4,0 mm (Ecke) Fugensteghöhe 15,0 mm (Kreis, Halbkreis) / 18,0 mm (Ecke) Auflagenhöhe 3,5 mm Durchmesser 146 mm Geeignete Untergründe Kies, Sand, Splitt, Schotter – wasserdurchlässig Geeignete Beläge Beton-Gehwegplatten, Terrassenplatten, Pflastersteine, Keramikplatten Einsatzbereich Terrasse, Balkon, Garten, Veranda Wie viele Lager brauche ich? In der Fläche eines je Plattenecke, an geraden Rändern Halbkreise, an den Außenecken die Eckausführung. Nennen Sie uns Plattenformat und Terrassenmaß, wir rechnen die drei Mengen aus. Was ist der Unterschied zum Stelzlager? Kieslager tragen kaum auf und sind nicht höhenverstellbar – die Höhe stellen Sie über das Kiesbett ein. Stelzlager sind schraubbar höhenverstellbar und für feste, tragfähige Untergründe gedacht. Kippeln die Platten wirklich nicht? Die Abstandhalter halten die Platten in einer Ebene. Voraussetzung ist ein sauber abgezogenes, verdichtetes Bett – das Lager gleicht kleine Unebenheiten aus, ersetzt aber keinen ordentlichen Unterbau. Muss der Untergrund wasserdurchlässig sein? Ja. Die Entwässerung läuft über die Fugen nach unten. Auf einem dichten Untergrund steht das Wasser – dort gehören höhenverstellbare Stelzlager mit Gefälleausgleich hin. Andere Systeme in dieser Kategorie Stelzlager (fixe Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager fixe Ausführung, 32 – 110 mm. Stelzlager (selbstnivellierende Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager selbstnivellierend, 42 – 120 mm, Gefälleausgleich bis 5 %. Stelzlager für Holzterrassen WPC 73 - 110 mm höhenverstellbar Stelzlager für Holz- und WPC-Dielen, 73 – 110 mm. Höhe, Anzahl und Zubehör rechnen wir Ihnen aus Die häufigsten Fehler bei Stelzlagern sind eine falsch gewählte Höhenstufe und zu wenige Lager je Quadratmeter. Nennen Sie uns Plattenformat, Fläche, Aufbauhöhe und ob ein Gefälle auszugleichen ist – wir stellen Ihnen die Liste zusammen, inklusive Verlängerungen und Ausgleichsplatten.0,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Kieslager für Steinplatten, Betonplatten / Terrassenplatten - EckeKieslager für Terrassenplatten – Verlegung auf Kies, Sand und Splitt Kieslager für die direkte Verlegung von Platten auf wasserdurchlässigen Untergründen – Kies, Sand und Splitt. Die große Auflagefläche verhindert, dass die Platten einsinken oder kippeln, die Abstandsstege geben ein gleichmäßiges Fugenbild vor, und über die offenen Fugen entwässert die Terrasse nach unten. Verfügbar in drei Ausführungen: Kreis für die Fläche, Halbkreis für den Rand und Ecke für die Außenecken. 3 Ausführungen Ø 146 mm Durchmesser 3,5 mm Auflagenhöhe Die Ausführung wählen Sie im Artikel Über die Artikelauswahl bestellen Sie Kreis, Halbkreis oder Ecke. In der Fläche treffen vier Platten aufeinander – dort sitzt der Kreis. Am geraden Rand genügt der Halbkreis, an den vier Außenecken der Terrasse die Ecke. Rechnen Sie alle drei Mengen getrennt aus. Die drei Ausführungen im Vergleich Kreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für die Fläche Halbkreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für gerade Ränder Ecke Fugenbreite 4,0 mm, Fugensteghöhe 18,0 mm – für Außenecken Die Ecke hat eine andere Fugenbreite Kreis und Halbkreis arbeiten mit 3,0 mm Fuge, die Ecke mit 4,0 mm und einem höheren Fugensteg. Das ist kein Fehler, sondern der Geometrie geschuldet – planen Sie die Fuge im Randbereich entsprechend ein. Wofür Kieslager gedacht sind Terrassen, Balkone, Gärten und Veranden auf Splitt-, Kies- oder Schotterbett Beton-Gehwegplatten, Terrassenplatten, Pflastersteine und Keramikplatten überall dort, wo der Untergrund wasserdurchlässig bleiben soll Die Merkmale im Einzelnen Große Auflagefläche Mit 146 mm Durchmesser verteilt das Lager die Last so weit, dass die Platte im losen Bett nicht einsinkt. Abstandhalter gegen Kippeln Die Stege halten die Platten auf Abstand und in einer Ebene – das Kippeln, das lose verlegte Platten sonst zeigen, entfällt. Gleichmäßiges Fugenbild Die Fugenbreite gibt das Lager vor, nicht das Augenmaß. Entwässerung über die Fugen Das Wasser läuft durch die Fugen in den Untergrund ab – deshalb muss dieser wasserdurchlässig bleiben. Ohne Werkzeug Für die Verlegung sind keine zusätzlichen Werkzeuge oder Arbeitsmittel nötig. Nur 3,5 mm Auflagenhöhe Das Lager trägt kaum auf – sinnvoll, wenn die Aufbauhöhe knapp ist. Technische Daten Produktart Kieslager / Plattenlager für lose Untergründe Ausführungen Kreis / Halbkreis / Ecke Fugenbreite 3,0 mm (Kreis, Halbkreis) / 4,0 mm (Ecke) Fugensteghöhe 15,0 mm (Kreis, Halbkreis) / 18,0 mm (Ecke) Auflagenhöhe 3,5 mm Durchmesser 146 mm Geeignete Untergründe Kies, Sand, Splitt, Schotter – wasserdurchlässig Geeignete Beläge Beton-Gehwegplatten, Terrassenplatten, Pflastersteine, Keramikplatten Einsatzbereich Terrasse, Balkon, Garten, Veranda Wie viele Lager brauche ich? In der Fläche eines je Plattenecke, an geraden Rändern Halbkreise, an den Außenecken die Eckausführung. Nennen Sie uns Plattenformat und Terrassenmaß, wir rechnen die drei Mengen aus. Was ist der Unterschied zum Stelzlager? Kieslager tragen kaum auf und sind nicht höhenverstellbar – die Höhe stellen Sie über das Kiesbett ein. Stelzlager sind schraubbar höhenverstellbar und für feste, tragfähige Untergründe gedacht. Kippeln die Platten wirklich nicht? Die Abstandhalter halten die Platten in einer Ebene. Voraussetzung ist ein sauber abgezogenes, verdichtetes Bett – das Lager gleicht kleine Unebenheiten aus, ersetzt aber keinen ordentlichen Unterbau. Muss der Untergrund wasserdurchlässig sein? Ja. Die Entwässerung läuft über die Fugen nach unten. Auf einem dichten Untergrund steht das Wasser – dort gehören höhenverstellbare Stelzlager mit Gefälleausgleich hin. Andere Systeme in dieser Kategorie Stelzlager (fixe Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager fixe Ausführung, 32 – 110 mm. Stelzlager (selbstnivellierende Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager selbstnivellierend, 42 – 120 mm, Gefälleausgleich bis 5 %. Stelzlager für Holzterrassen WPC 73 - 110 mm höhenverstellbar Stelzlager für Holz- und WPC-Dielen, 73 – 110 mm. Höhe, Anzahl und Zubehör rechnen wir Ihnen aus Die häufigsten Fehler bei Stelzlagern sind eine falsch gewählte Höhenstufe und zu wenige Lager je Quadratmeter. Nennen Sie uns Plattenformat, Fläche, Aufbauhöhe und ob ein Gefälle auszugleichen ist – wir stellen Ihnen die Liste zusammen, inklusive Verlängerungen und Ausgleichsplatten.0,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Kieslager für Steinplatten, Betonplatten / Terrassenplatten - KreisKieslager für Terrassenplatten – Verlegung auf Kies, Sand und Splitt Kieslager für die direkte Verlegung von Platten auf wasserdurchlässigen Untergründen – Kies, Sand und Splitt. Die große Auflagefläche verhindert, dass die Platten einsinken oder kippeln, die Abstandsstege geben ein gleichmäßiges Fugenbild vor, und über die offenen Fugen entwässert die Terrasse nach unten. Verfügbar in drei Ausführungen: Kreis für die Fläche, Halbkreis für den Rand und Ecke für die Außenecken. 3 Ausführungen Ø 146 mm Durchmesser 3,5 mm Auflagenhöhe Die Ausführung wählen Sie im Artikel Über die Artikelauswahl bestellen Sie Kreis, Halbkreis oder Ecke. In der Fläche treffen vier Platten aufeinander – dort sitzt der Kreis. Am geraden Rand genügt der Halbkreis, an den vier Außenecken der Terrasse die Ecke. Rechnen Sie alle drei Mengen getrennt aus. Die drei Ausführungen im Vergleich Kreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für die Fläche Halbkreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für gerade Ränder Ecke Fugenbreite 4,0 mm, Fugensteghöhe 18,0 mm – für Außenecken Die Ecke hat eine andere Fugenbreite Kreis und Halbkreis arbeiten mit 3,0 mm Fuge, die Ecke mit 4,0 mm und einem höheren Fugensteg. Das ist kein Fehler, sondern der Geometrie geschuldet – planen Sie die Fuge im Randbereich entsprechend ein. Wofür Kieslager gedacht sind Terrassen, Balkone, Gärten und Veranden auf Splitt-, Kies- oder Schotterbett Beton-Gehwegplatten, Terrassenplatten, Pflastersteine und Keramikplatten überall dort, wo der Untergrund wasserdurchlässig bleiben soll Die Merkmale im Einzelnen Große Auflagefläche Mit 146 mm Durchmesser verteilt das Lager die Last so weit, dass die Platte im losen Bett nicht einsinkt. Abstandhalter gegen Kippeln Die Stege halten die Platten auf Abstand und in einer Ebene – das Kippeln, das lose verlegte Platten sonst zeigen, entfällt. Gleichmäßiges Fugenbild Die Fugenbreite gibt das Lager vor, nicht das Augenmaß. Entwässerung über die Fugen Das Wasser läuft durch die Fugen in den Untergrund ab – deshalb muss dieser wasserdurchlässig bleiben. Ohne Werkzeug Für die Verlegung sind keine zusätzlichen Werkzeuge oder Arbeitsmittel nötig. Nur 3,5 mm Auflagenhöhe Das Lager trägt kaum auf – sinnvoll, wenn die Aufbauhöhe knapp ist. Technische Daten Produktart Kieslager / Plattenlager für lose Untergründe Ausführungen Kreis / Halbkreis / Ecke Fugenbreite 3,0 mm (Kreis, Halbkreis) / 4,0 mm (Ecke) Fugensteghöhe 15,0 mm (Kreis, Halbkreis) / 18,0 mm (Ecke) Auflagenhöhe 3,5 mm Durchmesser 146 mm Geeignete Untergründe Kies, Sand, Splitt, Schotter – wasserdurchlässig Geeignete Beläge Beton-Gehwegplatten, Terrassenplatten, Pflastersteine, Keramikplatten Einsatzbereich Terrasse, Balkon, Garten, Veranda Wie viele Lager brauche ich? In der Fläche eines je Plattenecke, an geraden Rändern Halbkreise, an den Außenecken die Eckausführung. Nennen Sie uns Plattenformat und Terrassenmaß, wir rechnen die drei Mengen aus. Was ist der Unterschied zum Stelzlager? Kieslager tragen kaum auf und sind nicht höhenverstellbar – die Höhe stellen Sie über das Kiesbett ein. Stelzlager sind schraubbar höhenverstellbar und für feste, tragfähige Untergründe gedacht. Kippeln die Platten wirklich nicht? Die Abstandhalter halten die Platten in einer Ebene. Voraussetzung ist ein sauber abgezogenes, verdichtetes Bett – das Lager gleicht kleine Unebenheiten aus, ersetzt aber keinen ordentlichen Unterbau. Muss der Untergrund wasserdurchlässig sein? Ja. Die Entwässerung läuft über die Fugen nach unten. Auf einem dichten Untergrund steht das Wasser – dort gehören höhenverstellbare Stelzlager mit Gefälleausgleich hin. Andere Systeme in dieser Kategorie Stelzlager (fixe Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager fixe Ausführung, 32 – 110 mm. Stelzlager (selbstnivellierende Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager selbstnivellierend, 42 – 120 mm, Gefälleausgleich bis 5 %. Stelzlager für Holzterrassen WPC 73 - 110 mm höhenverstellbar Stelzlager für Holz- und WPC-Dielen, 73 – 110 mm. Höhe, Anzahl und Zubehör rechnen wir Ihnen aus Die häufigsten Fehler bei Stelzlagern sind eine falsch gewählte Höhenstufe und zu wenige Lager je Quadratmeter. Nennen Sie uns Plattenformat, Fläche, Aufbauhöhe und ob ein Gefälle auszugleichen ist – wir stellen Ihnen die Liste zusammen, inklusive Verlängerungen und Ausgleichsplatten.0,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kieslager für Steinplatten, Betonplatten / Terrassenplatten - HalbkreisKieslager für Terrassenplatten – Verlegung auf Kies, Sand und Splitt Kieslager für die direkte Verlegung von Platten auf wasserdurchlässigen Untergründen – Kies, Sand und Splitt. Die große Auflagefläche verhindert, dass die Platten einsinken oder kippeln, die Abstandsstege geben ein gleichmäßiges Fugenbild vor, und über die offenen Fugen entwässert die Terrasse nach unten. Verfügbar in drei Ausführungen: Kreis für die Fläche, Halbkreis für den Rand und Ecke für die Außenecken. 3 Ausführungen Ø 146 mm Durchmesser 3,5 mm Auflagenhöhe Die Ausführung wählen Sie im Artikel Über die Artikelauswahl bestellen Sie Kreis, Halbkreis oder Ecke. In der Fläche treffen vier Platten aufeinander – dort sitzt der Kreis. Am geraden Rand genügt der Halbkreis, an den vier Außenecken der Terrasse die Ecke. Rechnen Sie alle drei Mengen getrennt aus. Die drei Ausführungen im Vergleich Kreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für die Fläche Halbkreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für gerade Ränder Ecke Fugenbreite 4,0 mm, Fugensteghöhe 18,0 mm – für Außenecken Die Ecke hat eine andere Fugenbreite Kreis und Halbkreis arbeiten mit 3,0 mm Fuge, die Ecke mit 4,0 mm und einem höheren Fugensteg. Das ist kein Fehler, sondern der Geometrie geschuldet – planen Sie die Fuge im Randbereich entsprechend ein. Wofür Kieslager gedacht sind Terrassen, Balkone, Gärten und Veranden auf Splitt-, Kies- oder Schotterbett Beton-Gehwegplatten, Terrassenplatten, Pflastersteine und Keramikplatten überall dort, wo der Untergrund wasserdurchlässig bleiben soll Die Merkmale im Einzelnen Große Auflagefläche Mit 146 mm Durchmesser verteilt das Lager die Last so weit, dass die Platte im losen Bett nicht einsinkt. Abstandhalter gegen Kippeln Die Stege halten die Platten auf Abstand und in einer Ebene – das Kippeln, das lose verlegte Platten sonst zeigen, entfällt. Gleichmäßiges Fugenbild Die Fugenbreite gibt das Lager vor, nicht das Augenmaß. Entwässerung über die Fugen Das Wasser läuft durch die Fugen in den Untergrund ab – deshalb muss dieser wasserdurchlässig bleiben. Ohne Werkzeug Für die Verlegung sind keine zusätzlichen Werkzeuge oder Arbeitsmittel nötig. Nur 3,5 mm Auflagenhöhe Das Lager trägt kaum auf – sinnvoll, wenn die Aufbauhöhe knapp ist. Technische Daten Produktart Kieslager / Plattenlager für lose Untergründe Ausführungen Kreis / Halbkreis / Ecke Fugenbreite 3,0 mm (Kreis, Halbkreis) / 4,0 mm (Ecke) Fugensteghöhe 15,0 mm (Kreis, Halbkreis) / 18,0 mm (Ecke) Auflagenhöhe 3,5 mm Durchmesser 146 mm Geeignete Untergründe Kies, Sand, Splitt, Schotter – wasserdurchlässig Geeignete Beläge Beton-Gehwegplatten, Terrassenplatten, Pflastersteine, Keramikplatten Einsatzbereich Terrasse, Balkon, Garten, Veranda Wie viele Lager brauche ich? In der Fläche eines je Plattenecke, an geraden Rändern Halbkreise, an den Außenecken die Eckausführung. Nennen Sie uns Plattenformat und Terrassenmaß, wir rechnen die drei Mengen aus. Was ist der Unterschied zum Stelzlager? Kieslager tragen kaum auf und sind nicht höhenverstellbar – die Höhe stellen Sie über das Kiesbett ein. Stelzlager sind schraubbar höhenverstellbar und für feste, tragfähige Untergründe gedacht. Kippeln die Platten wirklich nicht? Die Abstandhalter halten die Platten in einer Ebene. Voraussetzung ist ein sauber abgezogenes, verdichtetes Bett – das Lager gleicht kleine Unebenheiten aus, ersetzt aber keinen ordentlichen Unterbau. Muss der Untergrund wasserdurchlässig sein? Ja. Die Entwässerung läuft über die Fugen nach unten. Auf einem dichten Untergrund steht das Wasser – dort gehören höhenverstellbare Stelzlager mit Gefälleausgleich hin. Andere Systeme in dieser Kategorie Stelzlager (fixe Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager fixe Ausführung, 32 – 110 mm. Stelzlager (selbstnivellierende Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager selbstnivellierend, 42 – 120 mm, Gefälleausgleich bis 5 %. Stelzlager für Holzterrassen WPC 73 - 110 mm höhenverstellbar Stelzlager für Holz- und WPC-Dielen, 73 – 110 mm. Höhe, Anzahl und Zubehör rechnen wir Ihnen aus Die häufigsten Fehler bei Stelzlagern sind eine falsch gewählte Höhenstufe und zu wenige Lager je Quadratmeter. Nennen Sie uns Plattenformat, Fläche, Aufbauhöhe und ob ein Gefälle auszugleichen ist – wir stellen Ihnen die Liste zusammen, inklusive Verlängerungen und Ausgleichsplatten.0,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.